香港黃金交易中心啟動 - 第 2 頁


回覆 alan945:...
黃金代幣化
個人認為就是個以黃金為錨定物的資金池
因為人類有史以來也就挖掘出21.5萬噸黃金
當黃金每盎司3110美元時,每克黃金100美元,一噸一億美元
現在黃金4393美元÷3110=1.4125,所以現在黃金一噸1.4125億
所以現在人類所有實體黃金總價值21.5×1.1425=30.961兆美元
但這絕對遠遠裝不下世界財富,因為實際流通只有5萬噸不到
所以在美債已經無法成為財富資金池時,必需找一個新的容器以裝載這些財富
英國看中國已經為這個未來做準備了,當然不能落於人後
現在美國在中東的石油美元被川普打殘
目前在吸日本的血,但日本看樣子也無法獨立吃下這個攤子
所以大家該準備的要準備好,不能等事情真發生才動作
回覆 alan945:...
影片重點摘要
- 英國重新布局黃金代幣化:FCA正研究實物黃金代幣化監管框架,重點是未來能否將黃金代幣作為批發金融市場的抵押品。
- 倫敦面臨亞洲競爭:倫敦擁有逾9,000噸金庫黃金及成熟的銀行、清算、交割體系;但上海、香港、新加坡正加速建立自己的黃金倉儲、交易與清算網絡。
- 黃金代幣化的本質:金條仍存放於金庫,數位化的是黃金所有權,可實現小額交易、轉讓及實物兌回。
- 真正的突破在抵押融資:若監管允許,數位黃金未來可直接作為抵押品借款、融資、清算,使黃金由「儲值資產」轉變為可調動的金融資本。
- 英國的大戰略:貝萊德、摩根大通、摩根士丹利、瑞銀、巴克萊、Coinbase等參與英國批發金融數位化計畫,黃金代幣化只是整體金融數位化的一環。
- 對黃金需求的影響:代幣化本身不會增加黃金數量;只有當新渠道帶來新增實物購買、機構配置及金庫擴建時,才可能形成新的黃金需求與長期市場動力。
- 核心趨勢:未來競爭不只是「誰擁有黃金」,更是「黃金在哪裡交易、抵押、融資、清算,以及誰掌握金融基礎設施」。
*我的評論:英國加入,中國爽翻!黃金為王,世界無雙!
回覆 alan945:運氣好,全都壓在香港中銀價值黃金ETF....
美股,美債,美元,是連動的
目前看日幣,是以上三項的櫥窗
首先中東石油美元已經無法為美債兜底
所以在美伊開打半年後可以看到美國有點捉襟見肘
首當其衝的是AI的新錢續不上了
所以現在有輝達要幫買他產品的客戶籌資5000億鎂的消息出來
再來日幣最近也一直有新聞
670億美元砸下去藥效不到兩星期就垮一半,重回163應該很快
在中東石油美元已經指望不上時,現在大概只有日本能讓美國繼續運轉下去了
以美國一年約一兆美元赤字,每個月至少要發一千億美債
每星期要250億美元美債要被拍賣成功
一個已經擺明還不起錢,卻還要繼續借錢才能正常過日子的國家
如果在沒得選的情況下,只能安慰自己:他會還利息
但有另一個選擇時,為何要把錢借給一個吸毒的人呢?

回覆 出坑 入坑:老美也知道這次危機凶險不同以往以前跌倒,...
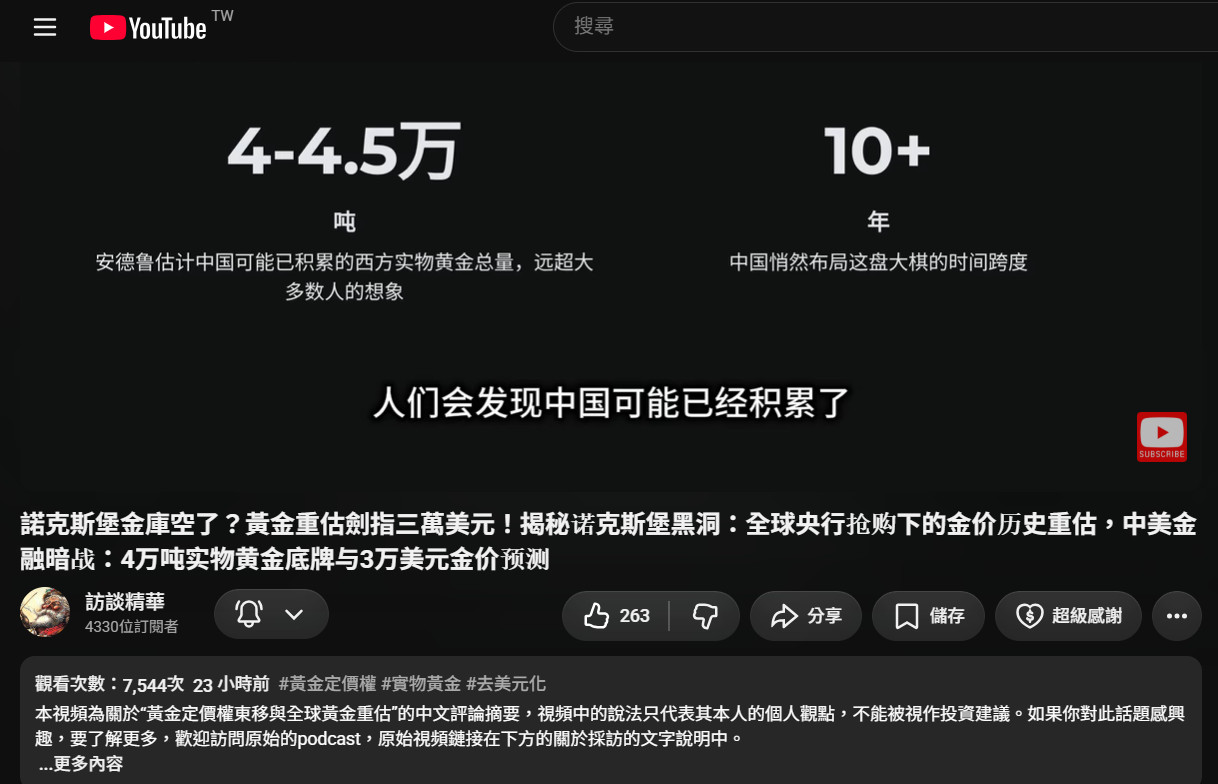
重點摘要:
- 黃金定價權東移:文章認為香港—上海黃金交易體系的建立,正在形成以實物交割、清算、倉儲為核心的新架構,挑戰倫敦與紐約長期主導的紙黃金定價體系。
- 中國大量累積實物黃金:Andrew Maguire推測,中國可能已累積約4萬~4.5萬噸西方實體黃金;文中也提到部分貴金屬業者估計約3萬噸,並將其視為降低美元及外部金融風險的戰略布局。
- 央行重新重視黃金:隨美元體系信任度下降,黃金被描述為重新成為具有戰略主權資產地位的儲備工具,全球央行持續增加黃金配置。
- 諾克斯堡存金疑問:文章質疑美國官方黃金儲備是否應接受真正的獨立逐條審計,並重新按照市場價格估值;同時提及2013年德國取回黃金事件所引發的信任問題。
- 金價重估預測:文中引用相關市場人士估計,黃金長期可能達到每盎司1萬~5萬美元;其中作者認為約3萬美元是較具代表性的中位估值,另有以美國國債規模推算至15萬美元的極端理論值。
- 核心邏輯:文章認為紙黃金與實物黃金的價格差距可能因東方實物市場擴張而收窄,全球黃金市場正由「西方紙面定價」逐步轉向「東方實物定價」,黃金可能因此迎來歷史性的重新估值。
回覆 藍天蠍:中國已經準備好,黃金戰爭。香港換上黃金戰...
文章重點摘要
- 美國限制中國金企:美國將山東黃金礦業、山東黃金冶煉等企業列入相關制裁清單,隨後 LBMA 對山東黃金冶煉展開審查,並暫停其黃金、白銀合格交割資格。
- 爭議核心在「黃金交割權」:文章認為,若國際黃金能否交割不再只取決於純度、重量與品質,而受到政治因素影響,將削弱倫敦、紐約黃金市場的中立性與公信力。
- 中國加速建立自主體系:中國持續發展上海金、香港交割倉庫及滬港黃金實物聯通,逐步把黃金的生產、消費、儲備、交易、定價與交割連結起來,降低對西方市場的依賴。
- 中國持續增加黃金配置:截至2026年7月底,中國官方黃金儲備約2366噸,並已連續21個月增持;同期中國金條、金幣消費明顯增加,顯示黃金的財富儲存功能受到重視。
- 全球央行轉向黃金:文章引用資料指出,2025年底黃金在全球官方儲備中的占比已達27%,高於美國國債的22%;世界黃金協會調查亦顯示,多數央行預期未來仍將增加黃金儲備。
- 美債面臨壓力:美國政府債務已超過40兆美元,利息支出持續攀升;2026年6月部分主要海外持有者減持美債,中國持有量降至約6333億美元。
- 黃金長期支撐增強:文章認為,央行持續買金與全球黃金實物向東方流動,正在推高黃金長期定價中樞;未來黃金市場的核心競爭,將不只是價格,而是交易通道、實物交割與定價權的競爭。
回覆 alan945:相關議題,有興趣的自己搜尋。背後意義自己...
人民币国际化下一站:香港开始争夺黄金定价权
https://m.guancha.cn/ChanJing/2026_09_20_901479.shtml
来源:观察者网
2026-09-20 20:51
香港正在把黄金推到人民币国际化更靠前的位置。
9月20日,香港财政司司长陈茂波表示,未来将进一步发展人民币计价的黄金及大宗商品市场。这并不是一句孤立的政策表态。香港刚公布的首份五年规划已经明确提出,要“以黄金为切入点”构建大宗商品交易生态圈,增加人民币定价产品,并加强与上海黄金交易所、上海期货交易所合作。
更具体的基础设施也已经排上时间表:香港黄金中央清算及结算系统计划2027年第一季度正式启用,港交所今年还将公布新的人民币计价、实物交收黄金期货合约细节。此前香港更提出,要在三年内把黄金仓储能力提升至2000吨以上。
问题是,人民币如果真想扩大在全球大宗商品中的定价影响力,为什么香港首先盯上的不是石油、铜或者铁矿石,而是黄金?
答案恰恰在黄金的特殊属性上。
首先,黄金可能是最容易实现“金融化定价”的大宗商品。
石油、天然气、铁矿石背后都是复杂的实体贸易关系。要让人民币成为主要定价货币,不仅需要一个期货合约,还需要主要生产国、贸易商和终端买家愿意改变长期形成的报价、融资和结算习惯。
黄金不同。它既是商品,也是金融资产和央行储备资产。大量交易并不对应最终工业消费,而是服务于资产配置、避险和储备管理。因此,一个新的黄金金融中心只要能够提供足够好的交易、仓储、清算和融资服务,就有可能逐渐吸引国际资金。
而现在恰好又是黄金最受重视的时候。
世界黄金协会数据显示,过去四年全球央行平均每年增持约1000吨黄金,明显高于此前十年的约500吨;2026年的调查中,89%的央行储备管理者预计未来一年全球央行黄金储备仍会增加。
这意味着人民币要尝试进入全球大宗商品定价体系,黄金正好是一块需求旺盛、金融属性极强的试验田。
第二,香港手上已经有另一半拼图。
人民币黄金市场并不是从零开始。中国拥有庞大的黄金消费、交易和储备需求,上海黄金交易所也已经形成相当规模的在岸市场。香港真正需要解决的,是怎样把内地人民币资产和国际投资者连接起来。
这正是香港最擅长的事情。
香港拥有全球最大的离岸人民币资金池之一,又允许国际资金自由进出;同时,港交所目前已经存在离岸人民币计价、香港实物交割的黄金期货。
下一步补的,是市场“厚度”:中央清算、仓库、精炼、保险、融资以及与上海市场的互联互通。
一旦这些基础设施形成,香港扮演的就不只是一个人民币黄金合约挂牌地,而可能成为一个连接“上海黄金”和全球资金的离岸枢纽。
这也是香港为什么反复强调“实物交收”。
真正有国际影响力的大宗商品价格,不能只存在于屏幕上。背后必须有仓库、有库存、有交割体系,金融价格才能和真实商品流动连接起来。
香港去年已经被纳入伦敦金属交易所全球仓库网络,截至今年9月当地LME仓库已经储存超过3万吨金属。香港现在实际上是在复制类似逻辑:先用黄金把仓储、交割、保险、融资和人民币交易体系搭起来,再向其他大宗商品延伸。
所以,香港押注黄金真正值得关注的,并不是“人民币能不能取代美元给黄金定价”。
伦敦和纽约黄金市场数十年形成的流动性和金融机构网络,不可能靠推出几张人民币合约就被替代。
更现实的目标,是先让国际投资者在美元体系之外,多出一个足够方便的选择:黄金放在香港,可以用人民币报价,可以实物交割,可以融资,也可以连接中国这个全球最重要的黄金市场之一。
如果这套体系跑通,再复制到铜、铝甚至更多大宗商品,人民币国际化就会发生一个很重要的变化。
过去人民币主要解决的是一个问题:这笔贸易能不能用人民币结算。
而香港现在尝试解决的是更进一步的问题:
这件商品,能不能直接用人民币形成价格。
从“支付货币”走向“定价货币”,中间隔着的正是一整套市场基础设施。
香港选择黄金,就是准备先从最容易突破的地方,搭起这座桥。